Έχουμε φτάσει σε μια εποχή κατά την οποία η ιδιοκτησία κατοικίας αποτελεί ζητούμενο, ενώ ακόμη και μια προγονική οικία μπορεί να συνεπάγεται οικονομικές υποχρεώσεις που δεν είναι εύκολο να καλυφθούν. Την ίδια στιγμή, τα ενοίκια ξεπερνούν συχνά τις δυνατότητες των μικρομεσαίων εισοδημάτων, περιορίζοντας σημαντικά τις επιλογές στέγασης.
Έτσι, εκ των πραγμάτων, δημιουργούνται κοινωνικές διακρίσεις που αποτυπώνονται στον αστικό ιστό, καθώς η οικονομική δυνατότητα καθορίζει πλέον όχι μόνο το είδος της κατοικίας, αλλά και την περιοχή στην οποία μπορεί να εγκατασταθεί ένα νοικοκυριό. Η στέγαση, μολονότι αποτελεί βασική ανάγκη επιβίωσης, αντιμετωπίζεται ολοένα περισσότερο ως εμπορικό προϊόν, με το κόστος της να καθορίζει τις συνθήκες διαβίωσης. Παρακάτω παρουσιάζονται έξι παρεμβάσεις για την στεγαστική κρίση , με διασταυρωμένα στοιχεία για την ιδιοκτησία, την ενοικίαση και τις προβλεπόμενες οικονομικές ενισχύσεις.
Γράφει ο Νεκτάριος Ντούζουγλης – Χορμοβίτης
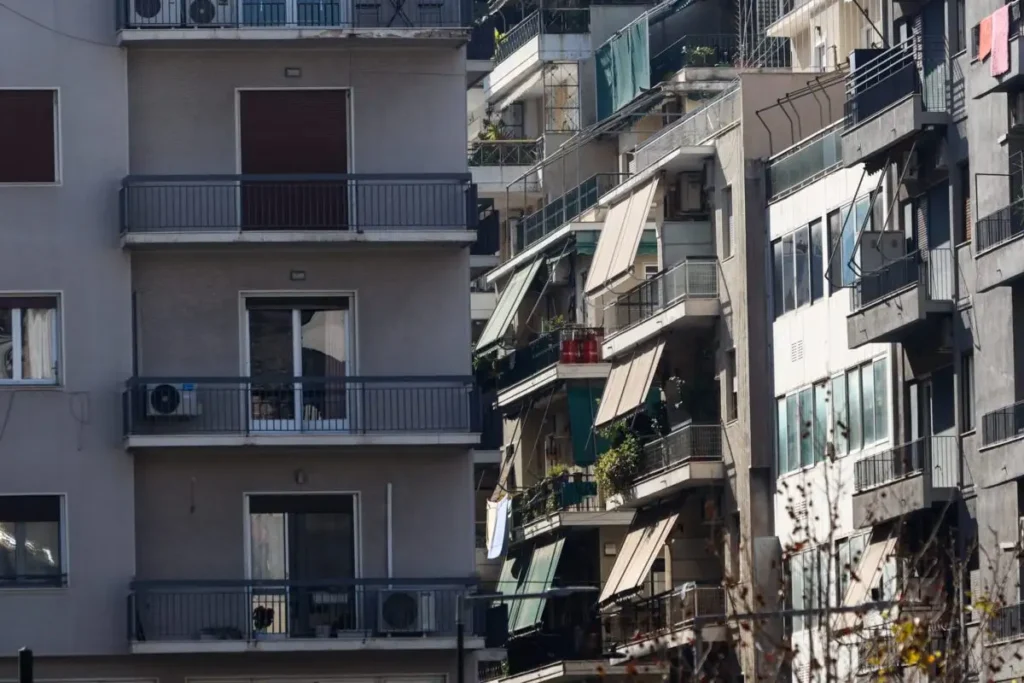
Η δύσκολη πραγματικότητα των νοικοκυριών
Η αναζήτηση προσιτής κατοικίας εξελίσσεται σε μία από τις μεγαλύτερες οικονομικές προκλήσεις για τα ελληνικά νοικοκυριά. Παρά τις κυβερνητικές παρεμβάσεις, οι υψηλές τιμές των ακινήτων, τα αυξημένα ενοίκια και η περιορισμένη προσφορά κατοικιών εξακολουθούν να δημιουργούν σημαντικά εμπόδια, ιδιαίτερα για τους νέους και τα χαμηλότερα εισοδηματικά στρώματα.
Η εξασφάλιση μιας αξιοπρεπούς κατοικίας αποτελεί πλέον σημαντική οικονομική δοκιμασία για μεγάλο μέρος του πληθυσμού. Σε αρκετές περιοχές της Αττικής, ακόμη και ένα μικρό ή μεσαίο διαμέρισμα μπορεί να απαιτεί μηνιαίο μίσθωμα 600 ευρώ ή περισσότερο, ανάλογα με την τοποθεσία, την παλαιότητα και την κατάστασή του.
Για έναν εργαζόμενο με καθαρές μηνιαίες αποδοχές 1.200 ευρώ, ένα τέτοιο ενοίκιο απορροφά το μισό εισόδημά του, προτού συνυπολογιστούν οι λογαριασμοί ενέργειας, τα κοινόχρηστα, οι μετακινήσεις και οι υπόλοιπες ανάγκες διαβίωσης.
Η έκταση του προβλήματος αποτυπώνεται και στα στοιχεία της Eurostat. Το 2025, το 26,4% του πληθυσμού στην Ελλάδα ζούσε σε νοικοκυριά όπου το συνολικό κόστος στέγασης υπερέβαινε το 40% του διαθέσιμου εισοδήματος, έναντι 7,7% στην Ευρωπαϊκή Ένωση. Πρόκειται για μία από τις μεγαλύτερες στεγαστικές επιβαρύνσεις μεταξύ των κρατών-μελών.
Παράλληλα, σύμφωνα με την Έρευνα Οικογενειακών Προϋπολογισμών της ΕΛΣΤΑΤ για το 2025, τα νοικοκυριά που διαμένουν σε ενοικιαζόμενη κατοικία διέθεταν κατά μέσο όρο το 23,4% των μηνιαίων δαπανών τους για τη στέγαση, εκ των οποίων το 17,3% αφορούσε το ενοίκιο.
Η Στεγαστική κρίση, ωστόσο, δεν περιορίζεται στο ύψος των μισθωμάτων. Η περιορισμένη διαθεσιμότητα κατοικιών, η παλαιότητα μεγάλου μέρους του οικιστικού αποθέματος και το κόστος ανακαίνισης δημιουργούν πρόσθετες πιέσεις.
Χαρακτηριστική είναι η διαπίστωση του Γραφείου Προϋπολογισμού του Κράτους στη Βουλή, το οποίο, σε μελέτη του Ιουνίου 2026, επισήμανε ότι ο αριθμός των διαθέσιμων προς ενοικίαση κατοικιών μειώθηκε κατά περισσότερο από 10% μεταξύ 2011 και 2021.
Εκ των πραγμάτων, η στεγαστική κρίση δεν μπορεί να αντιμετωπιστεί αποκλειστικά με επιδοτήσεις ή ευνοϊκότερους όρους δανεισμού, διότι απαιτείται παράλληλα αύξηση της πραγματικά διαθέσιμης προσφοράς.
Σε αυτή την κατεύθυνση κινείται η κυβερνητική πολιτική, με έξι βασικές παρεμβάσεις που βρίσκονται σε διαφορετικά στάδια εφαρμογής και σχεδιασμού.
Ανακαίνιση παλαιών κατοικιών με επιδότηση έως 95%
Μία από τις σημαντικότερες παρεμβάσεις αφορά την αξιοποίηση του υφιστάμενου οικιστικού αποθέματος μέσω του προγράμματος «Ανακαίνιση Κατοικίας».
Η δράση, συνολικού προϋπολογισμού 500 εκατομμυρίων ευρώ, χρηματοδοτεί εργασίες ανακαίνισης και ήπιας ενεργειακής αναβάθμισης, ώστε παλαιές κατοικίες να επανέλθουν σε χρήση, είτε μέσω ιδιοκατοίκησης είτε μέσω εκμίσθωσης.
Το ποσοστό επιχορήγησης κυμαίνεται από 70% έως 95%, ανάλογα με τα εισοδηματικά και κοινωνικά κριτήρια, ενώ η χρηματοδότηση μπορεί να φτάσει τις 36.000 ευρώ για τις επιλέξιμες εργασίες. Προβλέπεται, επίσης, πρόσθετη ενίσχυση έως 2.500 ευρώ για υποστηρικτικές υπηρεσίες.
Η πρώτη φάση υποβολής αιτήσεων ξεκίνησε στις 29 Οκτωβρίου 2026 και ολοκληρώνεται στις 11 Ιανουαρίου 2027. Αφορά ιδιοκτήτες κλειστών κατοικιών που έχουν ήδη εξασφαλίσει την απαιτούμενη βεβαίωση επιλεξιμότητας, ενώ η πρόσκληση για κατοικίες που χρησιμοποιούνται ήδη ως κύρια κατοικία αναμένεται σε επόμενο στάδιο.
Η σημασία της συγκεκριμένης παρέμβασης συνδέεται με δύο παράγοντες. Αφενός, παρέχεται η δυνατότητα να αξιοποιηθούν ακίνητα που παραμένουν εκτός αγοράς λόγω οικονομικών δυσκολιών των ιδιοκτητών τους. Αφετέρου, η ενεργειακή αναβάθμιση μπορεί να περιορίσει τις δαπάνες θέρμανσης και ψύξης.
Παρ’ ότι η χρηματοδότηση δημιουργεί σημαντικό κίνητρο, η επίδρασή της στα ενοίκια δεν είναι δεδομένη. Θα εξαρτηθεί κυρίως από τον αριθμό των κατοικιών που θα ανακαινιστούν και από το πόσες θα διατεθούν τελικά στη μακροχρόνια μίσθωση.
Φορολογικά κίνητρα για την επιστροφή κλειστών διαμερισμάτων στην αγορά
Η δεύτερη παρέμβαση επιχειρεί να ενθαρρύνει τους ιδιοκτήτες να διαθέσουν κατοικίες που παραμένουν κενές ή είχαν χρησιμοποιηθεί για βραχυχρόνια μίσθωση.
Το υφιστάμενο φορολογικό πλαίσιο προβλέπει απαλλαγή από τον φόρο εισοδήματος επί των μισθωμάτων για 36 μήνες, εφόσον πληρούνται οι προβλεπόμενες προϋποθέσεις.
Το μέτρο αφορά, κατά κανόνα, κατοικίες έως 120 τετραγωνικά μέτρα, με δυνατότητα προσαύξησης κατά 20 τετραγωνικά για κάθε εξαρτώμενο παιδί του ενοικιαστή πέραν των δύο.
Η απαλλαγή συνδέεται με τη σύναψη μακροχρόνιας μίσθωσης, συνήθως τουλάχιστον τριετούς διάρκειας. Ειδικές εξαιρέσεις προβλέπονται για τη στέγαση εκπαιδευτικών, υγειονομικού προσωπικού και ενστόλων, υπό συγκεκριμένους όρους.
Η κυβέρνηση έχει ανακοινώσει την πρόθεσή της να παρατείνει τη δυνατότητα υπαγωγής στο μέτρο και για το 2027, με τη σχετική νομοθετική διαδικασία να αποτελεί μέρος του οικονομικού σχεδιασμού για το επόμενο έτος.
Το φορολογικό όφελος μπορεί να αποτελέσει κίνητρο για την επιστροφή ανενεργών ακινήτων στην αγορά. Μολονότι, όμως, ενισχύει την οικονομική απόδοση της μακροχρόνιας μίσθωσης για τους ιδιοκτήτες, δεν επιβάλλει από μόνο του χαμηλότερες τιμές.
Καθοριστικό ζήτημα παραμένει εάν η αύξηση των διαθέσιμων διαμερισμάτων θα είναι αρκετά μεγάλη, ώστε να περιορίσει την πίεση που ασκείται στους υποψήφιους ενοικιαστές.
«Σπίτι μου ΙΙΙ»: Νέα δυνατότητα αγοράς πρώτης κατοικίας
Στον σχεδιασμό για το 2027 περιλαμβάνεται και ο τρίτος κύκλος του προγράμματος «Σπίτι μου», με συνολικά κεφάλαια 2 δισεκατομμυρίων ευρώ.
Η παρέμβαση αποσκοπεί στη διευκόλυνση της αγοράς πρώτης κατοικίας μέσω στεγαστικών δανείων με ευνοϊκότερους όρους, διευρύνοντας τα κριτήρια συμμετοχής σε σχέση με τα προηγούμενα προγράμματα.
Σύμφωνα με τις κυβερνητικές ανακοινώσεις, το ηλικιακό όριο αυξάνεται έως τα 55 έτη, ενώ η ανώτατη εμπορική αξία του επιλέξιμου ακινήτου διαμορφώνεται στις 300.000 ευρώ. Το μέγιστο ποσό δανείου προβλέπεται να φτάνει τις 230.000 ευρώ, καλύπτοντας έως το 90% της εμπορικής αξίας της κατοικίας.
Παράλληλα, προβλέπονται διευρυμένα εισοδηματικά κριτήρια για οικογένειες με παιδιά και προσαρμογές στα επιτρεπόμενα τετραγωνικά μέτρα για πολύτεκνα νοικοκυριά.
Ωστόσο, η αποτελεσματικότητα του προγράμματος θα εξαρτηθεί και από τις συνθήκες της αγοράς.
Σύμφωνα με την Τράπεζα της Ελλάδος, οι τιμές των διαμερισμάτων αυξήθηκαν κατά 5,5% σε ετήσια βάση το δεύτερο τρίμηνο του 2026, με την αντίστοιχη αύξηση στην Αθήνα να διαμορφώνεται στο 5%.
Καθώς οι τιμές αγοράς παραμένουν σε ανοδική πορεία, η ευνοϊκότερη χρηματοδότηση δεν εξασφαλίζει αυτομάτως την ύπαρξη κατάλληλων και οικονομικά προσιτών ακινήτων.
Επιπλέον, η δυνατότητα απόκτησης κατοικίας εξακολουθεί να προϋποθέτει πιστοληπτική ικανότητα και δυνατότητα κάλυψης της ίδιας συμμετοχής και των εξόδων αγοράς.
Δημόσια ακίνητα για νοικοκυριά με αυξημένες ανάγκες
Μία διαφορετική κατεύθυνση στεγαστικής πολιτικής αφορά τη δημιουργία κοινωνικών κατοικιών, με αξιοποίηση δημόσιων εκτάσεων και εγκαταστάσεων.
Ο σχεδιασμός προβλέπει την κατασκευή περίπου 2.350 ενεργειακά αποδοτικών κατοικιών σε τέσσερα ανενεργά στρατόπεδα, με προϋπολογισμό 435 εκατομμυρίων ευρώ και στόχο τη στέγαση περίπου 7.000 ευάλωτων πολιτών.
Στις περιοχές που περιλαμβάνονται στον σχεδιασμό βρίσκονται το Χαϊδάρι και οι Αχαρνές στην Αττική, καθώς και εγκαταστάσεις στη Θεσσαλονίκη και την Πάτρα.
Παράλληλα, προωθείται η κοινωνική αντιπαροχή, ένα μοντέλο συνεργασίας του Δημοσίου με ιδιώτες για την αξιοποίηση δημόσιων ακινήτων και τη δημιουργία κατοικιών με προκαθορισμένο κοινωνικό μίσθωμα.
Το συγκεκριμένο μοντέλο μπορεί να προσφέρει μια πιο σταθερή επιλογή σε νοικοκυριά που δυσκολεύονται να ανταποκριθούν στις απαιτήσεις της ελεύθερης αγοράς.
Εντούτοις, πρόκειται για παρεμβάσεις που απαιτούν σημαντικό χρόνο υλοποίησης. Η δημιουργία των κατοικιών, η ολοκλήρωση των έργων και ο καθορισμός των δικαιούχων αποτελούν προϋποθέσεις για να υπάρξει πραγματικό κοινωνικό αποτέλεσμα.
Εξίσου σημαντική είναι η χωροθέτησή τους, καθώς η πρόσβαση σε δημόσιες συγκοινωνίες, σχολεία, υπηρεσίες υγείας και θέσεις εργασίας επηρεάζει άμεσα την καθημερινότητα των κατοίκων.
Κατασκευή κατοικιών αποκλειστικά για μακροχρόνια μίσθωση
Στην αύξηση της προσφοράς επιχειρεί να συμβάλει και το πρόγραμμα «Κατασκευάζω – Νοικιάζω» ή «Build to Rent», το οποίο έχει ήδη θεσμοθετηθεί με τον νόμο 5313/2026.
Η παρέμβαση προβλέπει φορολογικά κίνητρα για επιχειρήσεις του κατασκευαστικού κλάδου και της διαχείρισης ακινήτων, προκειμένου να ανεγείρουν νέες κατοικίες ή να μετατρέψουν ακίνητα άλλων χρήσεων σε κατοικίες.
Βασική προϋπόθεση είναι η διάθεσή τους αποκλειστικά για μακροχρόνια μίσθωση, για περίοδο τουλάχιστον δέκα ετών, έναντι προκαθορισμένου μισθώματος.
Το βασικό θεσμοθετημένο κίνητρο αφορά την απαλλαγή των σχετικών εισοδημάτων από τον φόρο εισοδήματος, ενώ το ύψος των μισθωμάτων πρόκειται να καθοριστεί μέσω ειδικής υπουργικής απόφασης.
Το μοντέλο διαφοροποιείται από την παραδοσιακή κατασκευή κατοικιών προς πώληση, καθώς προβλέπει τη διατήρηση των ακινήτων στην αγορά ενοικίασης για μεγάλο χρονικό διάστημα.
Η επιτυχία του, ωστόσο, θα κριθεί από την ανταπόκριση των επενδυτών και κυρίως από το τελικό ύψος των ενοικίων. Διότι η προσθήκη νέων κατοικιών δεν αρκεί από μόνη της, εάν αυτές δεν ανταποκρίνονται στις οικονομικές δυνατότητες των νοικοκυριών που αντιμετωπίζουν τη μεγαλύτερη πίεση.
Βραχυχρόνιες μισθώσεις και Στεγαστική κρίση
Η έκτη παρέμβαση αφορά τη διαχείριση των βραχυχρόνιων μισθώσεων, οι οποίες έχουν επηρεάσει τη σύνθεση της στεγαστικής αγοράς, κυρίως στα μεγάλα αστικά κέντρα και στις περιοχές υψηλής τουριστικής ζήτησης.
Στα τρία πρώτα δημοτικά διαμερίσματα της Αθήνας ισχύει περιορισμός στις νέες εγγραφές ακινήτων στο Μητρώο Ακινήτων Βραχυχρόνιας Διαμονής. Αντίστοιχο μέτρο εφαρμόζεται και στην Α΄ Δημοτική Κοινότητα Θεσσαλονίκης.
Η κυβέρνηση έχει ανακοινώσει τη συνέχιση των περιορισμών και το 2027, επιδιώκοντας να αποτρέψει την περαιτέρω μεταφορά κατοικιών από τη μακροχρόνια στη βραχυχρόνια μίσθωση.
Η παρέμβαση δεν συνεπάγεται γενική απαγόρευση λειτουργίας των ήδη καταχωρισμένων καταλυμάτων. Στόχος είναι να συγκρατηθεί η περαιτέρω μείωση του διαθέσιμου στεγαστικού αποθέματος στις συγκεκριμένες περιοχές.
Παρ’ όλα αυτά, η επίδραση στις τιμές των ενοικίων θα εξαρτηθεί από τις συνολικές συνθήκες προσφοράς και ζήτησης. Ο περιορισμός των νέων εγγραφών μπορεί να αποτρέψει πρόσθετες πιέσεις, χωρίς να εγγυάται ότι υφιστάμενα ακίνητα θα επιστρέψουν στη μακροχρόνια αγορά.
Περισσότερα σπίτια με προσιτό κόστος
Η στεγαστική κρίση στην Ελλάδα παρουσιάζει χαρακτηριστικά που δεν μπορούν να αντιμετωπιστούν με μία μόνο οικονομική παρέμβαση.
Η περιορισμένη κατασκευαστική δραστηριότητα των προηγούμενων ετών, η ύπαρξη αναξιοποίητων κατοικιών, οι αυξημένες τιμές αγοράς και το κόστος συντήρησης δημιουργούν μια σύνθετη πραγματικότητα.
Σύμφωνα με τις εκτιμήσεις του Διεθνούς Νομισματικού Ταμείου για το 2026, η ελληνική αγορά κατοικίας αντιμετωπίζει σημαντικές δυσλειτουργίες στη διάθεση και αξιοποίηση του υπάρχοντος αποθέματος, ενώ η αύξηση των τιμών αγοράς και των ενοικίων έχει ξεπεράσει την αντίστοιχη βελτίωση των εισοδημάτων.
Οι έξι παρεμβάσεις κινούνται σε διαφορετικές κατευθύνσεις, από την ανακαίνιση και τα φορολογικά κίνητρα έως τον δανεισμό και τη δημιουργία κοινωνικής κατοικίας. Μολονότι μπορούν να συμβάλουν στη σταδιακή αντιμετώπιση του προβλήματος, η αποτελεσματικότητά τους δεν μπορεί να αξιολογηθεί αποκλειστικά με βάση τους εξαγγελθέντες προϋπολογισμούς.
Απαιτούνται μετρήσιμα αποτελέσματα ως προς τον αριθμό των κατοικιών που θα διατεθούν, τις τιμές με τις οποίες θα προσφέρονται και τα νοικοκυριά που θα μπορέσουν τελικά να ωφεληθούν.
Πηγές:
- Eurostat: Στοιχεία για τη στεγαστική κρίση το 2025, με ποσοστό 26,4% στην Ελλάδα.
- ΕΛΣΤΑΤ: Έρευνα Οικογενειακών Προϋπολογισμών 2025, δημοσιευμένη στις 25 Σεπτεμβρίου 2026.
- Τράπεζα της Ελλάδος: Μεταβολή των τιμών κατοικιών κατά το δεύτερο τρίμηνο του 2026.
Τράπεζα της Ελλάδος
- Γραφείο Προϋπολογισμού του Κράτους στη Βουλή: Μελέτη της 23ης Ιουνίου 2026 για την αξιοποίηση του στεγαστικού αποθέματος.
pbo.gr
- Υπουργείο Κοινωνικής Συνοχής και Οικογένειας και ΤΕΕ: Επίσημοι όροι και προθεσμίες για το πρόγραμμα «Ανακαίνιση Κατοικίας».
 by