Με διευρυμένα ηλικιακά και οικονομικά όρια προετοιμάζεται το Σπίτι μου 3, ο επόμενος κύκλος του στεγαστικού προγράμματος που αποσκοπεί στη διευκόλυνση της αγοράς πρώτης κατοικίας.
OVERVIEW
- Το Σπίτι μου 3 σχεδιάζεται με συνολικό προϋπολογισμό 2 δισ. ευρώ.
- Το ανώτατο ηλικιακό όριο συμμετοχής προβλέπεται να φτάσει τα 55 έτη.
- Η μέγιστη αξία του ακινήτου ανεβαίνει στις 300.000 ευρώ.
- Το στεγαστικό δάνειο θα μπορεί να φτάνει έως τις 230.000 ευρώ.
- Προβλέπεται περισσότερος χρόνος για την αναζήτηση και ολοκλήρωση της αγοράς, χωρίς να έχει ακόμη προσδιοριστεί η ακριβής προθεσμία.
- Εξετάζεται χωριστά η δυνατότητα σύνδεσης της αγοράς με «πράσινο» δάνειο ανακαίνισης, χωρίς αυτό να αποτελεί προς το παρόν ανακοινωμένο όρο του προγράμματος.
Πληροφορίες και σχεδιασμός για το Σπίτι μου 3
Ο σχεδιασμός προβλέπει πρόγραμμα συνολικού ύψους 2 δισ. ευρώ, με σημαντικές αλλαγές σε σχέση με τον προηγούμενο κύκλο. Μεταξύ αυτών είναι η δυνατότητα συμμετοχής έως τα 55 έτη, η αύξηση της ανώτατης επιλέξιμης αξίας κατοικίας στις 300.000 ευρώ και η χρηματοδότηση μέσω στεγαστικού δανείου που θα μπορεί να φτάνει τις 230.000 ευρώ.
Ιδιαίτερη σημασία έχει και μία ακόμη αλλαγή που σχεδιάζεται: οι δικαιούχοι θα έχουν μεγαλύτερο χρονικό περιθώριο για να βρουν το κατάλληλο ακίνητο και να ολοκληρώσουν την αγορά του.
Περισσότερος χρόνος για να βρουν σπίτι οι δικαιούχοι
Ένα από τα προβλήματα που αναδείχθηκαν στον προηγούμενο κύκλο ήταν η δυσκολία εντοπισμού κατάλληλου ακινήτου μέσα στις προβλεπόμενες προθεσμίες.
Η νέα εκδοχή του προγράμματος επιχειρεί να αντιμετωπίσει ακριβώς αυτή τη δυσκολία.
Η διευθύνουσα σύμβουλος της Ελληνικής Αναπτυξιακής Τράπεζας, Ισμήνη Παπακυρίλλου, προανήγγειλε στο πλαίσιο της Prodexpo μεγαλύτερη χρονική ευελιξία τόσο για την αναζήτηση όσο και για την ολοκλήρωση της αγοράς.
Προς το παρόν, πάντως, δεν έχει προσδιοριστεί πόσο ακριβώς θα είναι το πρόσθετο χρονικό περιθώριο.
Η αλλαγή θεωρείται σημαντική, καθώς ο ενδιαφερόμενος δεν αρκεί να βρει ένα σπίτι στην κατάλληλη τιμή. Θα πρέπει το ακίνητο να πληροί τις προϋποθέσεις του προγράμματος και να μπορεί να ολοκληρωθεί εγκαίρως ο τραπεζικός, νομικός και τεχνικός έλεγχος που προηγείται της μεταβίβασης.
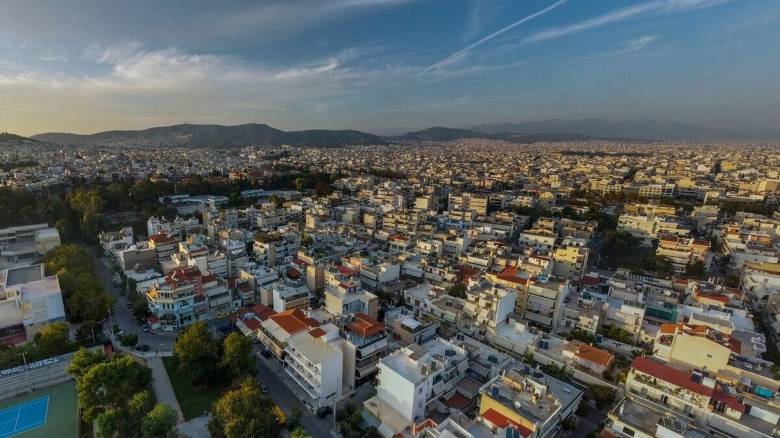
Σπίτι μου 3: Τα νέα όρια που σχεδιάζονται
Με βάση όσα έχουν παρουσιαστεί μέχρι στιγμής, το ανώτατο ηλικιακό όριο πρόκειται να αυξηθεί στα 55 έτη, διευρύνοντας έτσι την ομάδα των πολιτών που θα μπορούν να διεκδικήσουν χρηματοδότηση.
Αυξημένο θα είναι και το όριο στην αξία της κατοικίας. Το επιλέξιμο ακίνητο θα μπορεί να έχει αξία έως 300.000 ευρώ, ενώ το ανώτατο ποσό του στεγαστικού δανείου προβλέπεται να φτάσει τις 230.000 ευρώ.
Η χρηματοδότηση θα συνδυάζει δημόσιους πόρους με κεφάλαια από τα πιστωτικά ιδρύματα που θα συμμετάσχουν στο πρόγραμμα.
Στον σχεδιασμό παραμένει επίσης η ευνοϊκή αντιμετώπιση πολύτεκνων οικογενειών και ακριτικών περιοχών, ενώ δεν αναμένονται ουσιαστικές διαφοροποιήσεις ως προς την παλαιότητα των ακινήτων.
Τι θα γίνει με όσους έμειναν εκτός του προηγούμενου προγράμματος
Ένας από τους στόχους του νέου κύκλου είναι να απορροφήσει μέρος της ζήτησης που δεν κατάφερε να καλυφθεί προηγουμένως.
Υπάρχει ήδη σημαντικός αριθμός ενδιαφερομένων που δεν κατόρθωσαν να προχωρήσουν σε αγορά κατοικίας μέσω του προηγούμενου προγράμματος, παρά το ενδιαφέρον τους.
Μέρος αυτής της «ουράς» εκτιμάται ότι θα μπορέσει να εξυπηρετηθεί μέσα από το «Σπίτι μου 3», εφόσον φυσικά οι ενδιαφερόμενοι πληρούν τα κριτήρια που τελικά θα οριστούν.
Αγορά σπιτιού μαζί με δάνειο ανακαίνισης;
Στη συζήτηση για το νέο μοντέλο στεγαστικής χρηματοδότησης έχει μπει και ένα δεύτερο ζήτημα: τι συμβαίνει όταν ο δικαιούχος βρίσκει ένα οικονομικότερο αλλά παλαιότερο σπίτι που χρειάζεται σημαντικές εργασίες.
Εκπρόσωποι της αγοράς έχουν προτείνει να εξεταστεί η δυνατότητα σύνδεσης του στεγαστικού δανείου για την αγορά με ένα «πράσινο» δάνειο για την ενεργειακή αναβάθμιση του ακινήτου.
Πρόκειται, ωστόσο, για πρόταση που βρίσκεται προς εξέταση και όχι για επιβεβαιωμένο χαρακτηριστικό του «Σπίτι μου 3».
Μια τέτοια λύση θα μπορούσε να αντιμετωπίσει ένα πρακτικό πρόβλημα των στεγαστικών προγραμμάτων: ένα νοικοκυριό μπορεί να εξασφαλίσει τα χρήματα για την αγορά, αλλά να χρειάζεται στη συνέχεια επιπλέον κεφάλαιο για να καταστήσει λειτουργική και ενεργειακά αποδοτική μια παλαιότερη κατοικία.
Το ζήτημα αφορά ιδιαίτερα την Αττική. Από τα στοιχεία του προηγούμενου προγράμματος προκύπτει ότι περίπου το 40% των αγορών πραγματοποιήθηκε στην Αττική, όπου τα σπίτια που αποκτήθηκαν ήταν συνήθως μικρότερα και μεγαλύτερης ηλικίας.
Γιατί υπάρχουν σπίτια που χρειάζονται δύο χρόνια για να βγουν προς πώληση
Το πρόβλημα της στεγαστικής αγοράς δεν περιορίζεται στη χρηματοδότηση των αγοραστών. Κρίσιμο ζήτημα παραμένει και το πόσα ακίνητα είναι πραγματικά διαθέσιμα και έτοιμα να μεταβιβαστούν.
Στην Prodexpo έγινε αναφορά σε ένα απόθεμα περίπου 15.000 ακινήτων που βρίσκονται υπό τη διαχείριση servicers ή στην ιδιοκτησία τραπεζών.
Ο αριθμός αυτός, ωστόσο, δεν πρέπει να θεωρηθεί ως 15.000 σπίτια έτοιμα να ενταχθούν στο «Σπίτι μου 3». Στο συγκεκριμένο απόθεμα περιλαμβάνονται και άλλες κατηγορίες ακινήτων, ενώ πολλά δεν είναι άμεσα διαθέσιμα ή δεν πληρούν απαραίτητα τις προϋποθέσεις ενός στεγαστικού προγράμματος.
Ενδεικτικά, από περίπου 8.000 οικονομικές ενότητες που βρίσκονται υπό διαχείριση της Intrum, οι 6.400 αφορούν οικιστικά ακίνητα. Ως μία οικονομική ενότητα μπορεί να υπολογίζεται ένα διαμέρισμα μαζί με βοηθητικούς χώρους, όπως αποθήκη και θέση στάθμευσης.
Ενοίκια στην Αθήνα: Επιπλωμένα 4 στα 10 σπίτια – Έως 35% ακριβότερα
Τα πολεοδομικά προβλήματα καθυστερούν την προσφορά κατοικιών
Ένα από τα σημαντικότερα εμπόδια είναι ο χρόνος που μεσολαβεί από την απόκτηση ενός ακινήτου μέσω πλειστηριασμού μέχρι να είναι πραγματικά έτοιμο να διατεθεί στην αγορά.
Η διαδικασία στην Ελλάδα μπορεί να χρειαστεί περίπου δύο χρόνια ή και περισσότερο, κυρίως εξαιτίας πολεοδομικών εκκρεμοτήτων και αυθαίρετων κατασκευών.
Εκτιμάται μάλιστα ότι περίπου 15% έως 30% των ακινήτων μπορεί να αντιμετωπίζει σοβαρά πολεοδομικά ζητήματα που σχετίζονται με αυθαίρετα κατηγορίας 5.
Η διαφορά σε σχέση με άλλες αγορές είναι σημαντική, καθώς αντίστοιχη προετοιμασία ακινήτων στο εξωτερικό μπορεί να ολοκληρώνεται μέσα σε έξι έως δώδεκα μήνες.
Από τη στιγμή, πάντως, που οι εκκρεμότητες επιλυθούν και ένα ακίνητο είναι πραγματικά έτοιμο προς πώληση, η εικόνα αλλάζει: η εύρεση αγοραστή μπορεί να ολοκληρωθεί ακόμη και σε διάστημα μικρότερο των τριών μηνών.
Το Σπίτι μου 3 επιχειρεί επομένως να αντιμετωπίσει τη μία πλευρά του στεγαστικού προβλήματος, διευρύνοντας την πρόσβαση στη χρηματοδότηση. Η αποτελεσματικότητά του, όμως, θα εξαρτηθεί και από τη δεύτερη πλευρά της εξίσωσης: εάν θα υπάρχουν αρκετές επιλέξιμες και οικονομικά προσιτές κατοικίες διαθέσιμες στην αγορά.
 by